A aposta da Tesla em Robotaxis: Uma distração arriscada do seu core business
A recente queda nas ações da Tesla não é apenas nervosismo do mercado; ela sinaliza um crescente ceticismo dos investidores sobre a forte dependência da empresa em empreendimentos não comprovados como robotaxis e Optimus, ofuscando o enfraquecimento de suas vendas de VEs.
Imagem gerada por IA
Será que a Tesla, outrora a pioneira indiscutível dos veículos elétricos, está perdendo o rumo? Movimentos recentes em suas ações sugerem uma crescente ansiedade entre os investidores, não apenas sobre a volatilidade do mercado a curto prazo, mas uma preocupação mais profunda em relação à guinada estratégica da empresa. O que parece ser um foco inabalável em empreendimentos ambiciosos, porém ainda não comprovados, como robotaxis e robôs humanoides, é cada vez mais visto como uma aposta de alto risco, que pode desviar recursos e atenção cruciais do seu negócio fundamental de veículos elétricos.
O segundo trimestre de 2026 trouxe um duro choque de realidade. Após a teleconferência de resultados em julho de 2026, as ações da Tesla despencaram mais de 13%, impulsionadas pela decepção dos investidores. Apesar do apelo à paciência do CEO Elon Musk, o mercado reagiu negativamente aos contínuos e pesados investimentos da empresa em robotaxis, seus robôs Optimus e o software Full Self-Driving, com pouquíssimas atualizações concretas sobre sua viabilidade comercial. Isso coincidiu com uma queda notável na lucratividade, apesar dos fortes números de vendas, levantando questões sobre a sustentabilidade de sua estratégia atual.
O Sonho do Robotaxi: Uma Estrada Pavimentada com Atrasos
Por meses, a promessa de uma rede de robotaxis totalmente autônoma tem sido um impulsionador significativo da avaliação da Tesla, muitas vezes ofuscando as preocupações sobre suas vendas automotivas principais. Na verdade, ao longo do início de 2026, o entusiasmo dos investidores por robotaxis ajudou a manter as ações elevadas, mesmo quando as vendas de carros enfrentavam desafios. No entanto, a realidade da implementação tem ficado consistentemente aquém do hype. A promessa anterior de Elon Musk de que o serviço de robotaxi alcançaria metade da população dos EUA até o final de 2025 não se concretizou, com apenas sete cidades dos EUA relatando o serviço em meados de 2026. Essa implementação limitada deixou os investidores questionando o ritmo do progresso.
Para agravar essas preocupações, os 2,5 milhões de milhas (cerca de 4 milhões de km) relatados pela Tesla em seu serviço de robotaxi empalidecem em comparação com os 220 milhões de milhas (cerca de 354 milhões de km) acumulados pela Waymo da Alphabet no primeiro trimestre do ano, conforme relatado pelo MarketWise.com em julho de 2026 [https://marketwise.com/investing/tesla-second-quarter-earnings-stock-plunged-amid-spacex-merger-hype/]. Além dos atrasos, desafios significativos permanecem. Analistas da Morningstar, que consideraram as ações da Tesla supervalorizadas em janeiro de 2026 [https://www.morningstar.com/stocks/tesla-stock-is-riding-robotaxi-optimism-is-it-overvalued/], apontam para um cenário regulatório complexo e uma concorrência acirrada de empresas de tecnologia estabelecidas e montadoras tradicionais. Crucialmente, a abordagem da Tesla de usar apenas câmeras para a direção autônoma se destaca em uma indústria onde muitos rivais utilizam sensores adicionais como LiDAR e RADAR, potencialmente dando aos concorrentes uma vantagem técnica no tratamento de cenários complexos. Acreditamos que essa visão tecnológica singular pode se mostrar uma vulnerabilidade significativa na corrida pela verdadeira autonomia.
Optimus: Um Futuro Longe Demais Para Justificar os Custos Atuais?
O robô humanoide Optimus representa outra grande visão, com a produção programada para começar no final de 2026. Embora o potencial de longo prazo de tal empreendimento seja inegável, seu impacto imediato no resultado final da Tesla é principalmente o de um gasto de capital significativo. A empresa manteve sua estimativa de US$ 25 bilhões para investimento de capital este ano, com uma parcela considerável ainda a ser gasta no segundo semestre. Esse gasto maciço, que contribuiu para uma queima de caixa de US$ 1,1 bilhão no segundo trimestre de 2026, depende de retornos futuros de projetos que estão a anos de provar sua viabilidade comercial. Devemos nos perguntar se essas ambiciosas apostas de longo prazo estão drenando recursos que poderiam fortalecer a posição competitiva imediata da empresa no mercado de VEs.
A Fundação em Erosão: Um Olhar Sobre o Desempenho Principal de VEs
Por trás das manchetes de robôs futuristas e frotas autônomas, o negócio principal de VEs da Tesla mostra sinais de desgaste. Embora o segundo trimestre de 2026 tenha registrado um recorde de 480.126 entregas de veículos e um crescimento de vendas de 26% ano a ano, esses números mascaram uma tendência problemática: uma forte dependência de descontos para impulsionar o volume. Essa estratégia impactou significativamente a lucratividade, com a margem bruta nas vendas de carros caindo para 16,3% no segundo trimestre de 2026, abaixo dos 19,2% no trimestre anterior e bem abaixo das estimativas dos analistas de 18,7%. O lucro operacional do trimestre foi de meros US$ 398 milhões, um contraste gritante com os períodos anteriores.
Olhando para o futuro, analistas da Morningstar preveem entregas fracas de VEs para a Tesla em 2026 pelo terceiro ano consecutivo [https://www.morningstar.com/stocks/tesla-stock-is-riding-robotaxi-optimism-is-it-overvalued/]. Fatores que contribuem para isso incluem a expiração do crédito fiscal para VEs nos EUA, o aumento da concorrência na Europa e os preços relativamente altos dos veículos. Para os mercados europeus, a aprovação regulatória para o software Full Self-Driving da Tesla ainda está pendente, representando uma oportunidade perdida de crescimento de vendas que poderia estar destravando um mercado significativo. Em nossa opinião, a avaliação atual da empresa, fortemente dependente do sucesso da escalada de robotaxis e Optimus, parece cada vez mais desconectada das realidades financeiras de sua divisão de fabricação de veículos.
O desempenho das ações da Tesla reflete um mercado que lida com a identidade dupla da empresa: uma fabricante líder de VEs enfrentando concorrência crescente e pressões de margem, e uma gigante tecnológica especulativa que aposta em um futuro altamente incerto. Embora a inovação seja fundamental para o sucesso a longo prazo, acreditamos que os investidores estão exigindo cada vez mais progresso tangível e um caminho mais claro para a lucratividade dessas grandes visões. Sem uma demonstração mais forte de viabilidade para robotaxis e Optimus, ou um desempenho mais robusto de seu negócio principal de VEs, as ações da Tesla provavelmente permanecerão altamente voláteis, com sua avaliação atual difícil de justificar. A paciência do mercado, parece, está se esgotando.
Ainda não há temas: abra o primeiro.
Mais matérias
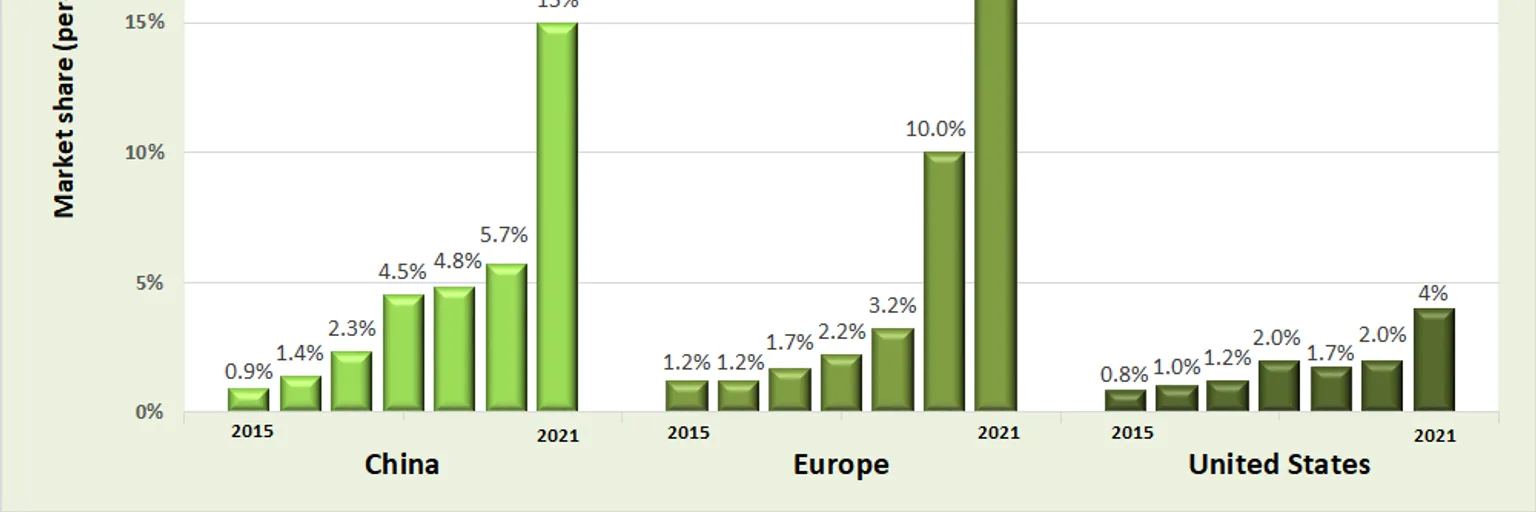
Mercado de VEs: Europa avança, América do Norte estagna e China lidera
Enquanto as vendas de VEs na Europa dispararam e a China se recuperou no acumulado do ano até julho de 2026, a América do Norte sofreu um declínio notável, destacando estratégias de mercado e taxas de adoção díspares globalmente.
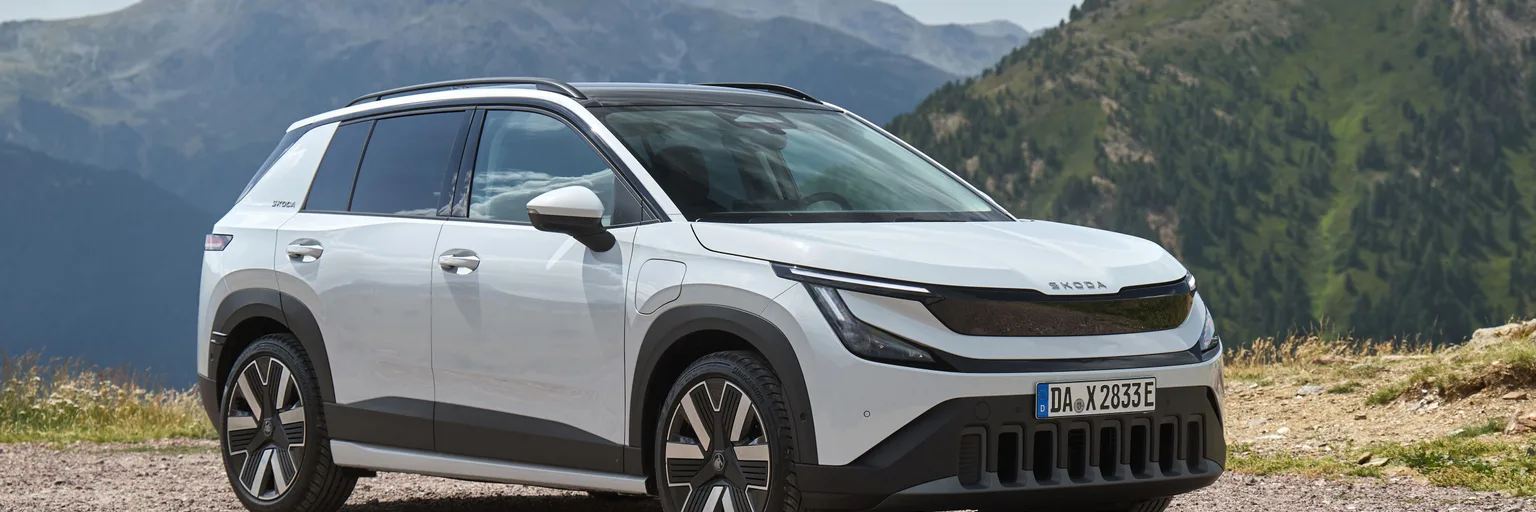
Skoda Epiq Sportline: Estilo ou Essência no Segmento de EVs Compactos?
O novo Skoda Epiq Sportline traz um design mais ousado para seu EV de entrada, mas questionamos se o apelo estético é suficiente para realmente se destacar em um mercado elétrico ferozmente competitivo.
DeepDrive fecha grande negócio de motores: Uma nova era para a tecnologia EV europeia?
O contrato de produção histórico da DeepDrive para seus inovadores motores elétricos de rotor duplo pode ser um momento crucial, sinalizando um ressurgimento da inovação europeia no mercado global de componentes para VEs.
Carros elétricos chineses estão chegando: Europa não está pronta para o ataque duplo
Uma nova onda de montadoras chinesas, liderada pela Changan NEVO e Li Auto, está prestes a remodelar o mercado automotivo europeu com EVs familiares acessíveis e SUVs de luxo sofisticados.