La apuesta robotaxi de Tesla: ¿una distracción arriesgada de su negocio principal?
La reciente caída de las acciones de Tesla no es solo nerviosismo del mercado; señala un creciente escepticismo de los inversores sobre la excesiva dependencia de la empresa en proyectos no probados como los robotaxis y Optimus, eclipsando su debilitado rendimiento en ventas de vehículos eléctricos.
Imagen generada con IA
¿Está Tesla, el que fuera pionero indiscutible de los vehículos eléctricos, perdiendo el rumbo? Los recientes movimientos de sus acciones sugieren una creciente ansiedad entre los inversores, no solo por la volatilidad del mercado a corto plazo, sino por una preocupación más profunda respecto al giro estratégico de la compañía. Lo que parece ser un enfoque inquebrantable en proyectos ambiciosos, pero no probados, como los robotaxis y los robots humanoides, se ve cada vez más como una apuesta de alto riesgo, que podría desviar recursos y atención cruciales de su negocio fundamental de vehículos eléctricos.
El segundo trimestre de 2026 supuso un duro golpe de realidad. Tras su conferencia de resultados en julio de 2026, las acciones de Tesla se desplomaron más de un 13%, impulsadas por la decepción de los inversores. A pesar del llamamiento a la paciencia del CEO Elon Musk, el mercado reaccionó negativamente a las continuas y fuertes inversiones de la compañía en robotaxis, sus robots Optimus y el software Full Self-Driving, con escasas actualizaciones concretas sobre su viabilidad comercial. Esto coincidió con una notable caída de la rentabilidad, a pesar de las sólidas cifras de ventas, lo que plantea interrogantes sobre la sostenibilidad de su estrategia actual.
El sueño del robotaxi: un camino empedrado de retrasos
Durante meses, la promesa de una red de robotaxis totalmente autónoma ha sido un motor importante de la valoración de Tesla, a menudo eclipsando las preocupaciones sobre sus ventas de automóviles. De hecho, a principios de 2026, el entusiasmo de los inversores por los robotaxis ayudó a mantener las acciones elevadas, incluso cuando las ventas de coches se enfrentaban a desafíos. Sin embargo, la realidad del despliegue se ha quedado sistemáticamente atrás del bombo. La promesa pasada de Elon Musk de que el servicio de robotaxi llegaría a la mitad de la población estadounidense a finales de 2025 no se ha materializado, con solo siete ciudades estadounidenses que reportan servicio a mediados de 2026. Este despliegue limitado ha dejado a los inversores cuestionando el ritmo del progreso.
Para agravar estas preocupaciones, los 2,5 millones de millas registradas por el servicio de robotaxi de Tesla palidecen en comparación con los 220 millones de millas acumuladas por Waymo de Alphabet en el primer trimestre del año, según informó MarketWise.com en julio de 2026 [https://marketwise.com/investing/tesla-second-quarter-earnings-stock-plunged-amid-spacex-merger-hype/]. Más allá de los retrasos, persisten importantes obstáculos. Los analistas de Morningstar, que consideraron sobrevaloradas las acciones de Tesla en enero de 2026 [https://www.morningstar.com/stocks/tesla-stock-is-riding-robotaxi-optimism-is-it-overvalued/], señalan un complejo panorama regulatorio y una dura competencia de empresas tecnológicas establecidas y fabricantes de automóviles tradicionales. Fundamentalmente, el enfoque de Tesla de solo cámaras para la conducción autónoma destaca en una industria donde muchos rivales aprovechan sensores adicionales como LiDAR y RADAR, lo que podría dar a los competidores una ventaja técnica en el manejo de escenarios complejos. Creemos que esta visión tecnológica singular podría resultar una vulnerabilidad significativa en la carrera por la verdadera autonomía.
Optimus: ¿un futuro demasiado lejano para justificar los costes actuales?
El robot humanoide Optimus representa otra gran visión, con una producción prevista para comenzar a finales de 2026. Si bien el potencial a largo plazo de tal empresa es innegable, su impacto inmediato en los resultados de Tesla es principalmente el de un gasto de capital significativo. La compañía mantuvo su estimación de 25 mil millones de dólares para la inversión de capital este año, con una parte considerable aún por gastar en la segunda mitad. Este gasto masivo, que contribuyó a una quema de efectivo de 1.1 mil millones de dólares en el segundo trimestre de 2026, depende de retornos futuros de proyectos que están a años de demostrar viabilidad comercial. Debemos preguntarnos si estas ambiciosas apuestas a largo plazo están agotando recursos que, de otro modo, podrían fortalecer la posición competitiva inmediata de la compañía en el mercado de vehículos eléctricos.
La base que se erosiona: un vistazo al rendimiento principal de los vehículos eléctricos
Debajo de los titulares de robots futuristas y flotas autónomas, el negocio principal de vehículos eléctricos de Tesla muestra signos de tensión. Si bien el segundo trimestre de 2026 registró un récord de 480.126 entregas de vehículos y un crecimiento de ventas del 26% interanual, estas cifras enmascaran una tendencia problemática: una fuerte dependencia de los descuentos para impulsar el volumen. Esta estrategia ha afectado significativamente la rentabilidad, con el margen bruto de las ventas de automóviles cayendo al 16,3% en el segundo trimestre de 2026, por debajo del 19,2% del trimestre anterior y muy por debajo de las estimaciones de los analistas del 18,7%. El beneficio operativo del trimestre fue de solo 398 millones de dólares, un marcado contraste con períodos anteriores.
De cara al futuro, los analistas de Morningstar predicen entregas débiles de vehículos eléctricos para Tesla en 2026 por tercer año consecutivo [https://www.morningstar.com/stocks/tesla-stock-is-riding-robotaxi-optimism-is-it-overvalued/]. Los factores que contribuyen a esto incluyen la expiración del crédito fiscal para vehículos eléctricos de EE. UU., la creciente competencia en Europa y los precios relativamente altos de los vehículos. Para los mercados europeos, la aprobación regulatoria del software Full Self-Driving de Tesla aún está pendiente, lo que representa una oportunidad perdida de crecimiento de ventas que podría estar desbloqueando un mercado significativo. En nuestra opinión, la valoración actual de la empresa, que depende en gran medida de la exitosa ampliación de los robotaxis y Optimus, parece cada vez más desconectada de las realidades financieras de su división de fabricación de vehículos.
El rendimiento de las acciones de Tesla refleja un mercado que lidia con la doble identidad de la compañía: un fabricante líder de vehículos eléctricos que se enfrenta a una creciente competencia y presiones de margen, y un gigante tecnológico especulativo que apuesta por un futuro altamente incierto. Si bien la innovación es clave para el éxito a largo plazo, creemos que los inversores exigen cada vez más un progreso tangible y un camino más claro hacia la rentabilidad de estas grandes visiones. Sin una demostración más sólida de la viabilidad de los robotaxis y Optimus, o un rendimiento más robusto de su negocio principal de vehículos eléctricos, es probable que las acciones de Tesla sigan siendo muy volátiles, con su valoración actual difícil de justificar. La paciencia del mercado, al parecer, se está agotando.
Aún no hay temas: abre el primero.
Más noticias
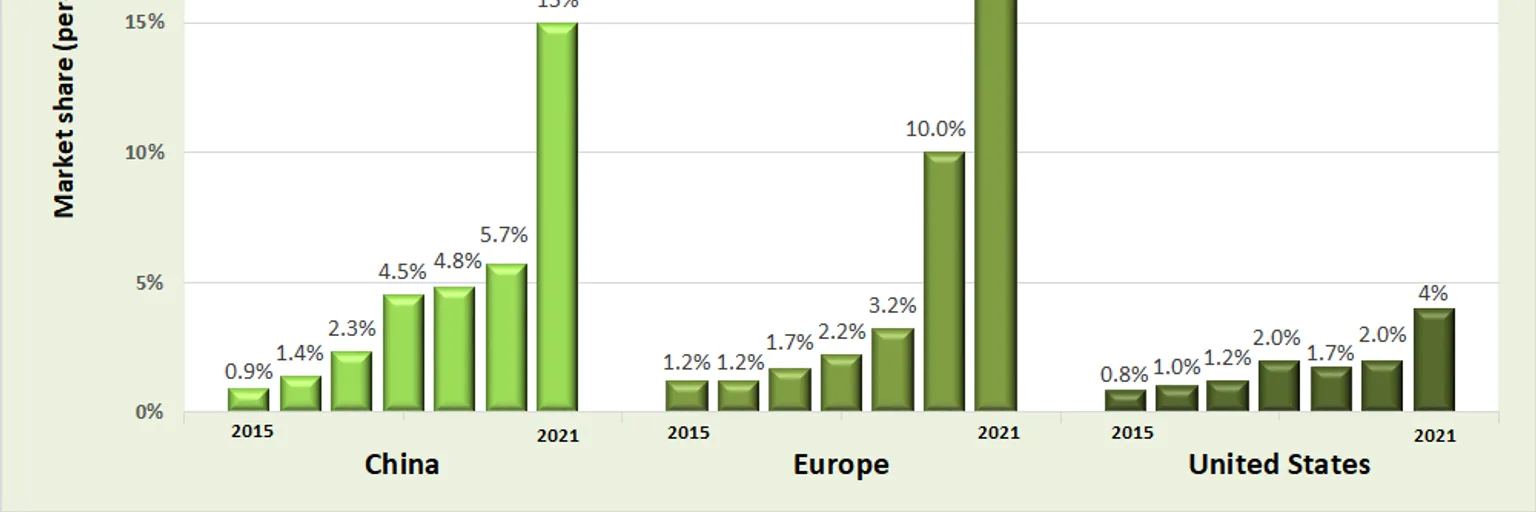
Mercado de vehículos eléctricos: el auge de Europa, el retraso de Norteamérica y el liderazgo de China
Mientras las ventas de vehículos eléctricos en Europa se dispararon y China se recuperó hasta julio de 2026, Norteamérica experimentó un notable descenso, lo que pone de manifiesto las dispares estrategias de mercado y tasas de adopción a nivel mundial.
Skoda Epiq Sportline: ¿Estilo o esencia en la arena de los vehículos eléctricos compactos?
El nuevo Skoda Epiq Sportline aporta un diseño más enérgico a su vehículo eléctrico de entrada. Nos preguntamos si los "músculos" estéticos son suficientes para destacar en un mercado eléctrico ferozmente competitivo.
DeepDrive consigue un importante acuerdo para sus motores: ¿una nueva era para la tecnología europea de vehículos eléctricos?
El contrato de producción de DeepDrive para sus innovadores motores eléctricos de doble rotor podría ser un momento crucial, señalando un resurgimiento de la innovación europea en el mercado global de componentes para vehículos eléctricos.
Los vehículos eléctricos chinos se acercan: Europa no está lista para este ataque doble
Una nueva ola de fabricantes de coches chinos, liderada por Changan NEVO y Li Auto, está preparada para remodelar el mercado automovilístico europeo con vehículos eléctricos familiares asequibles y sofisticados SUV de lujo.