Teslas Robotaxi-Wette: Eine riskante Ablenkung vom Kerngeschäft
Teslas jüngster Kursrutsch ist mehr als nur Marktunsicherheit; er signalisiert wachsende Skepsis der Anleger gegenüber der starken Abhängigkeit von unbewiesenen Projekten wie Robotaxis und Optimus, die die schwächelnden EV-Verkäufe überschatten.
KI-generiertes Bild
Verliert Tesla, einst der unangefochtene Pionier der Elektrofahrzeuge, seinen Weg? Jüngste Kursbewegungen deuten auf eine wachsende Besorgnis unter den Anlegern hin, nicht nur wegen kurzfristiger Marktvolatilität, sondern einer tieferen Sorge bezüglich der strategischen Neuausrichtung des Unternehmens. Was wie ein unerschütterlicher Fokus auf ehrgeizige, aber unbewiesene Projekte wie Robotaxis und humanoide Roboter erscheint, wird zunehmend als riskantes Glücksspiel betrachtet, das entscheidende Ressourcen und Aufmerksamkeit vom grundlegenden Elektrofahrzeuggeschäft abziehen könnte.
Das zweite Quartal 2026 lieferte eine ernüchternde Realität. Nach der Veröffentlichung der Quartalszahlen im Juli 2026 stürzte Teslas Aktie um mehr als 13 % ab, angetrieben von Anlegerenttäuschung. Trotz Elon Musks Aufruf zur Geduld reagierte der Markt negativ auf die weiterhin hohen Investitionen des Unternehmens in Robotaxis, seine Optimus-Roboter und die Full Self-Driving Software, mit kaum konkreten Updates zu deren kommerzieller Realisierbarkeit. Dies fiel mit einem spürbaren Rückgang der Profitabilität zusammen, trotz robuster Verkaufszahlen, was Fragen zur Nachhaltigkeit der aktuellen Strategie aufwirft.
Der Robotaxi-Traum: Ein Weg gepflastert mit Verzögerungen
Seit Monaten ist das Versprechen eines vollständig autonomen Robotaxi-Netzwerks ein wesentlicher Treiber von Teslas Bewertung und hat oft Bedenken hinsichtlich der Kerngeschäfte im Automobilbereich überschattet. Tatsächlich trug die Anlegerbegeisterung für Robotaxis Anfang 2026 dazu bei, den Aktienkurs hoch zu halten, selbst als die Autoverkäufe vor Herausforderungen standen. Die Realität der Bereitstellung hinkt jedoch dem Hype konsequent hinterher. Elon Musks früheres Versprechen, dass der Robotaxi-Dienst bis Ende 2025 die Hälfte der US-Bevölkerung erreichen würde, hat sich nicht materialisiert; Mitte 2026 wurde der Dienst nur in sieben US-Städten gemeldet. Diese begrenzte Einführung hat bei den Anlegern Fragen zum Fortschritt aufgeworfen.
Erschwerend kommt hinzu, dass die von Tesla gemeldeten 2,5 Millionen Meilen, die der Robotaxi-Dienst zurückgelegt hat, im Vergleich zu den 220 Millionen Meilen, die Alphabets Waymo im ersten Quartal des Jahres angesammelt hat, verhältnismäßig gering sind, wie MarketWise.com im Juli 2026 berichtete [https://marketwise.com/investing/tesla-second-quarter-earnings-stock-plunged-amid-spacex-merger-hype/]. Über die Verzögerungen hinaus bleiben erhebliche Hürden bestehen. Morningstar-Analysten, die Teslas Aktie bereits im Januar 2026 als überbewertet einstuften [https://www.morningstar.com/stocks/tesla-stock-is-riding-robotaxi-optimism-is-it-overvalued/], verweisen auf eine komplexe Regulierungslandschaft und starken Wettbewerb durch etablierte Technologieunternehmen und traditionelle Autohersteller. Entscheidend ist, dass Teslas Kamera-Only-Ansatz für autonomes Fahren in einer Branche, in der viele Konkurrenten zusätzliche Sensoren wie LiDAR und RADAR nutzen, hervorsticht, was Wettbewerbern potenziell einen technischen Vorteil bei der Bewältigung komplexer Szenarien verschaffen könnte. Wir glauben, dass diese technologische Einzelvision sich als erhebliche Schwachstelle im Rennen um echte Autonomie erweisen könnte.
Optimus: Eine Zukunft zu weit entfernt, um die heutigen Kosten zu rechtfertigen?
Der humanoide Roboter Optimus stellt eine weitere große Vision dar, deren Produktion später im Jahr 2026 beginnen soll. Während das langfristige Potenzial eines solchen Vorhabens unbestreitbar ist, besteht seine unmittelbare Auswirkung auf Teslas Gewinn hauptsächlich aus erheblichen Kapitalausgaben. Das Unternehmen hielt an seiner Schätzung von 25 Milliarden US-Dollar für Kapitalinvestitionen in diesem Jahr fest, wobei ein beträchtlicher Teil in der zweiten Jahreshälfte noch ausgegeben werden muss. Diese massiven Ausgaben, die im zweiten Quartal 2026 zu einem Cash-Burn von 1,1 Milliarden US-Dollar beitrugen, hängen von zukünftigen Erträgen aus Projekten ab, deren kommerzielle Rentabilität noch Jahre entfernt ist. Wir müssen uns fragen, ob diese ehrgeizigen Langzeitwetten Ressourcen abziehen, die sonst die unmittelbare Wettbewerbsposition des Unternehmens im EV-Markt stärken könnten.
Das erodierende Fundament: Ein Blick auf die Kern-EV-Leistung
Unter den Schlagzeilen über futuristische Roboter und autonome Flotten zeigt Teslas Kerngeschäft im Bereich Elektrofahrzeuge Anzeichen von Belastung. Obwohl im zweiten Quartal 2026 Rekordzahlen von 480.126 Fahrzeugauslieferungen und ein Umsatzwachstum von 26 % im Jahresvergleich zu verzeichnen waren, verdecken diese Zahlen einen problematischen Trend: eine starke Abhängigkeit von Rabatten zur Steigerung des Volumens. Diese Strategie hat die Profitabilität erheblich beeinträchtigt, wobei die Bruttomarge aus Autoverkäufen im zweiten Quartal 2026 auf 16,3 % sank, gegenüber 19,2 % im Vorquartal und deutlich unter den Analystenschätzungen von 18,7 %. Der Betriebsgewinn für das Quartal betrug lediglich 398 Millionen US-Dollar, ein starker Kontrast zu früheren Perioden.
Mit Blick auf die Zukunft prognostizieren Morningstar-Analysten für Tesla für das dritte Jahr in Folge schwache EV-Auslieferungen im Jahr 2026 [https://www.morningstar.com/stocks/tesla-stock-is-riding-robotaxi-optimism-is-it-overvalued/]. Zu den Faktoren, die dazu beitragen, gehören das Auslaufen der US-amerikanischen EV-Steuergutschrift, zunehmender Wettbewerb in Europa und relativ hohe Fahrzeugpreise. Für die europäischen Märkte steht die behördliche Genehmigung für Teslas Full Self-Driving Software noch aus, was eine verpasste Chance für Umsatzwachstum darstellt, die einen bedeutenden Markt erschließen könnte. Unserer Ansicht nach scheint die aktuelle Bewertung des Unternehmens, die stark von der erfolgreichen Skalierung von Robotaxis und Optimus abhängt, zunehmend von den finanziellen Realitäten der Fahrzeugproduktionssparte losgelöst zu sein.
Teslas Aktienentwicklung spiegelt einen Markt wider, der mit der doppelten Identität des Unternehmens ringt: einem führenden EV-Hersteller, der zunehmendem Wettbewerb und Margendruck ausgesetzt ist, und einem spekulativen Technologiegiganten, der auf eine hochgradig unsichere Zukunft setzt. Während Innovation der Schlüssel zum langfristigen Erfolg ist, glauben wir, dass Anleger zunehmend konkreten Fortschritt und einen klareren Weg zur Profitabilität dieser großen Visionen fordern. Ohne eine stärkere Demonstration der Realisierbarkeit von Robotaxis und Optimus oder eine robustere Leistung des Kerngeschäfts mit Elektrofahrzeugen dürfte Teslas Aktie weiterhin sehr volatil bleiben, mit seiner aktuellen Bewertung schwer zu rechtfertigen. Die Geduld des Marktes scheint, so scheint es, dünn zu werden.
Noch keine Themen: Eröffne das erste.
Weitere Artikel
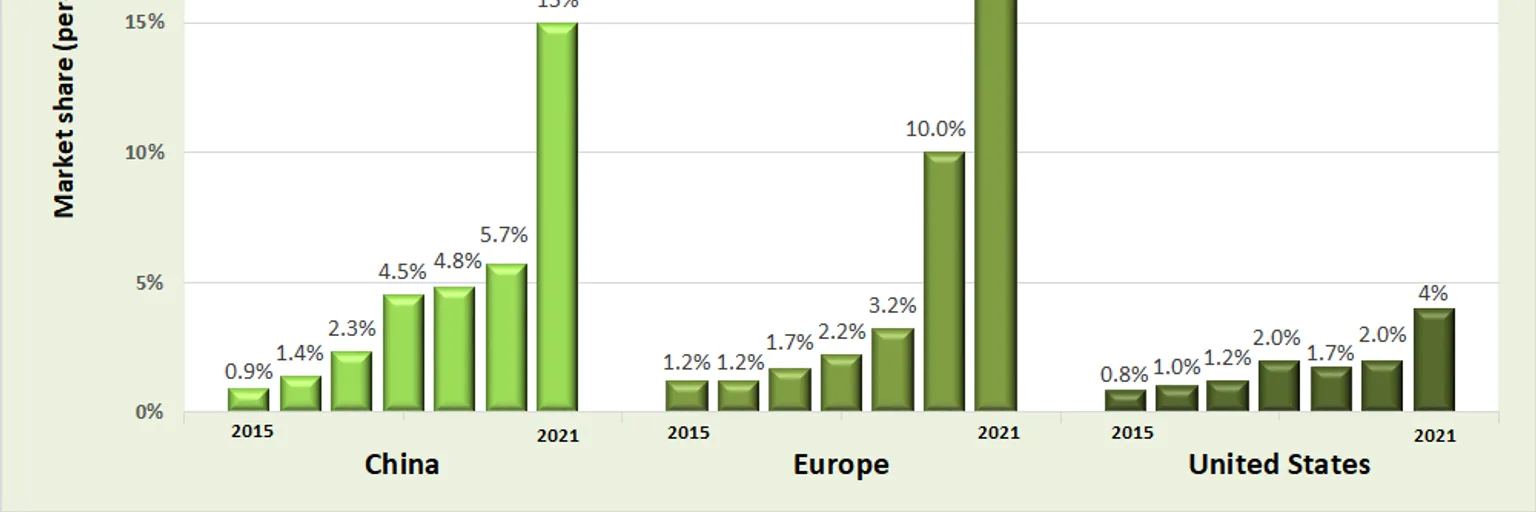
EV-Markt: Europas Aufschwung, Nordamerikas Rückgang und Chinas anhaltende Führung
Während die EV-Verkäufe in Europa stark anstiegen und China bis Juli 2026 eine Erholung verzeichnete, erlebte Nordamerika einen deutlichen Rückgang, was unterschiedliche Marktstrategien und Adoptionsraten weltweit aufzeigt.
Skoda Epiq Sportline: Stil oder Substanz im kompakten EV-Segment?
Skodas neuer Epiq Sportline verleiht dem Einsteiger-Elektrofahrzeug ein selbstbewussteres Design. Wir fragen uns, ob ästhetische Muskeln ausreichen, um auf dem hart umkämpften Elektromarkt wirklich zu überzeugen.
DeepDrive sichert großen Motoren-Deal: Eine neue Ära für europäische E-Auto-Technologie?
Der wegweisende Produktionsvertrag von DeepDrive für seine innovativen Doppelrotor-Elektromotoren könnte ein Wendepunkt sein und eine Wiederbelebung der europäischen Innovation im globalen Markt für EV-Komponenten signalisieren.
Chinesische Elektrofahrzeuge kommen: Europa ist auf diesen Doppelschlag nicht vorbereitet
Eine neue Welle chinesischer Autohersteller, angeführt von Changan NEVO und Li Auto, steht bereit, den europäischen Automarkt mit erschwinglichen Familien-EVs und anspruchsvollen Luxus-SUVs neu zu gestalten.