Le pari du Robotaxi de Tesla : une distraction risquée pour son cœur de métier ?
La récente chute de l'action Tesla ne relève pas de la simple nervosité du marché ; elle signale un scepticisme croissant des investisseurs face à la forte dépendance de l'entreprise aux projets incertains comme les robotaxis et Optimus, occultant des ventes de VE en baisse.
Image générée par IA
Tesla, autrefois pionnier incontesté des véhicules électriques, est-il en train de perdre son cap ? Les récents mouvements de son action suggèrent une anxiété croissante chez les investisseurs, non pas simplement à propos de la volatilité du marché à court terme, mais une inquiétude plus profonde concernant le virage stratégique de l'entreprise. Ce qui apparaît comme une concentration inébranlable sur des projets ambitieux mais non prouvés, tels que les robotaxis et les robots humanoïdes, est de plus en plus perçu comme un pari risqué, susceptible de détourner des ressources et une attention cruciales de son activité fondamentale de véhicules électriques.
Le deuxième trimestre 2026 a été un rude rappel à la réalité. Suite à la publication de ses résultats en juillet 2026, l'action Tesla a chuté de plus de 13 %, déçue par les investisseurs. Malgré l'appel à la patience du PDG Elon Musk, le marché a réagi négativement aux investissements lourds et continus de l'entreprise dans les robotaxis, ses robots Optimus et le logiciel Full Self-Driving, avec peu d'informations concrètes sur leur viabilité commerciale. Cela a coïncidé avec une baisse notable de la rentabilité, malgré des chiffres de ventes robustes, soulevant des questions sur la durabilité de sa stratégie actuelle.
Le rêve du Robotaxi: une route semée de retards
Pendant des mois, la promesse d'un réseau de robotaxis entièrement autonome a été un moteur significatif de la valorisation de Tesla, éclipsant souvent les préoccupations concernant ses ventes automobiles de base. En fait, tout au long du début de 2026, l'enthousiasme des investisseurs pour les robotaxis a contribué à maintenir l'action à un niveau élevé, même si les ventes de voitures rencontraient des difficultés. Cependant, la réalité du déploiement a constamment été en deçà du battage médiatique. La promesse passée d'Elon Musk selon laquelle le service de robotaxis atteindrait la moitié de la population américaine d'ici fin 2025 ne s'est pas concrétisée, avec seulement sept villes américaines déclarant un service à la mi-2026. Ce déploiement limité a laissé les investisseurs perplexes quant au rythme des progrès.
Pour aggraver ces préoccupations, les 2,5 millions de miles déclarés par le service de robotaxis de Tesla pâlissent en comparaison des 220 millions de miles accumulés par Waymo (Alphabet) au cours du premier trimestre de l'année, comme l'a rapporté MarketWise.com en juillet 2026 [https://marketwise.com/investing/tesla-second-quarter-earnings-stock-plunged-amid-spacex-merger-hype/]. Au-delà des retards, des obstacles significatifs subsistent. Les analystes de Morningstar, qui ont jugé l'action Tesla surévaluée en janvier 2026 [https://www.morningstar.com/stocks/tesla-stock-is-riding-robotaxi-optimism-is-it-overvalued/], soulignent un paysage réglementaire complexe et une concurrence féroce de la part de firmes technologiques établies et de constructeurs automobiles traditionnels. Surtout, l'approche de Tesla, basée uniquement sur des caméras pour la conduite autonome, se distingue dans une industrie où de nombreux rivaux utilisent des capteurs supplémentaires comme le LiDAR et le RADAR, donnant potentiellement aux concurrents un avantage technique dans la gestion de scénarios complexes. Nous pensons que cette vision technologique singulière pourrait s'avérer une vulnérabilité significative dans la course à la véritable autonomie.
Optimus: un avenir trop lointain pour justifier les coûts actuels ?
Le robot humanoïde Optimus représente une autre grande vision, avec une production prévue pour le courant de 2026. Bien que le potentiel à long terme d'une telle entreprise soit indéniable, son impact immédiat sur les résultats de Tesla est principalement celui d'une dépense d'investissement importante. L'entreprise a maintenu son estimation de 25 milliards de dollars pour les dépenses d'investissement cette année, avec une part considérable qui reste à dépenser au second semestre. Ces dépenses massives, qui ont contribué à une consommation de trésorerie de 1,1 milliard de dollars au deuxième trimestre 2026, dépendent de retours futurs sur des projets dont la viabilité commerciale est encore à prouver dans plusieurs années. Nous devons nous demander si ces paris ambitieux à long terme ne drainent pas des ressources qui pourraient autrement renforcer la position concurrentielle immédiate de l'entreprise sur le marché des VE.
La fondation érodée: un regard sur la performance de base des VE
Sous les gros titres des robots futuristes et des flottes autonomes, l'activité principale de Tesla dans le domaine des VE montre des signes de tension. Bien que le deuxième trimestre 2026 ait enregistré un record de 480 126 livraisons de véhicules et une croissance des ventes de 26 % d'une année sur l'autre, ces chiffres masquent une tendance problématique: une forte dépendance aux remises pour stimuler le volume. Cette stratégie a considérablement affecté la rentabilité, avec une marge brute sur les ventes de voitures tombant à 16,3 % au deuxième trimestre 2026, contre 19,2 % au trimestre précédent et bien en deçà des estimations des analystes de 18,7 %. Le bénéfice d'exploitation pour le trimestre n'était que de 398 millions de dollars, un contraste frappant avec les périodes précédentes.
Pour l'avenir, les analystes de Morningstar prévoient de faibles livraisons de VE pour Tesla en 2026 pour la troisième année consécutive [https://www.morningstar.com/stocks/tesla-stock-is-riding-robotaxi-optimism-is-it-overvalued/]. Les facteurs contribuant à cela incluent l'expiration du crédit d'impôt américain pour les VE, la concurrence croissante en Europe et des prix de véhicules relativement élevés. Pour les marchés européens, l'approbation réglementaire du logiciel Full Self-Driving de Tesla est toujours en attente, ce qui représente une opportunité manquée de croissance des ventes qui pourrait débloquer un marché significatif. À notre avis, la valorisation actuelle de l'entreprise, fortement dépendante du déploiement réussi des robotaxis et d'Optimus, semble de plus en plus déconnectée des réalités financières de sa division de fabrication de véhicules.
La performance boursière de Tesla reflète un marché aux prises avec la double identité de l'entreprise: un fabricant de VE de premier plan confronté à une concurrence croissante et à des pressions sur les marges, et un géant technologique spéculatif misant sur un avenir très incertain. Si l'innovation est essentielle au succès à long terme, nous pensons que les investisseurs exigent de plus en plus des progrès tangibles et une voie plus claire vers la rentabilité de ces grandes visions. Sans une démonstration plus solide de la viabilité des robotaxis et d'Optimus, ou une performance plus robuste de son activité principale de VE, l'action Tesla restera probablement très volatile, sa valorisation actuelle étant difficile à justifier. La patience du marché, semble-t-il, s'amenuise.
Aucun sujet pour l’instant : lancez le premier.
Plus d'articles
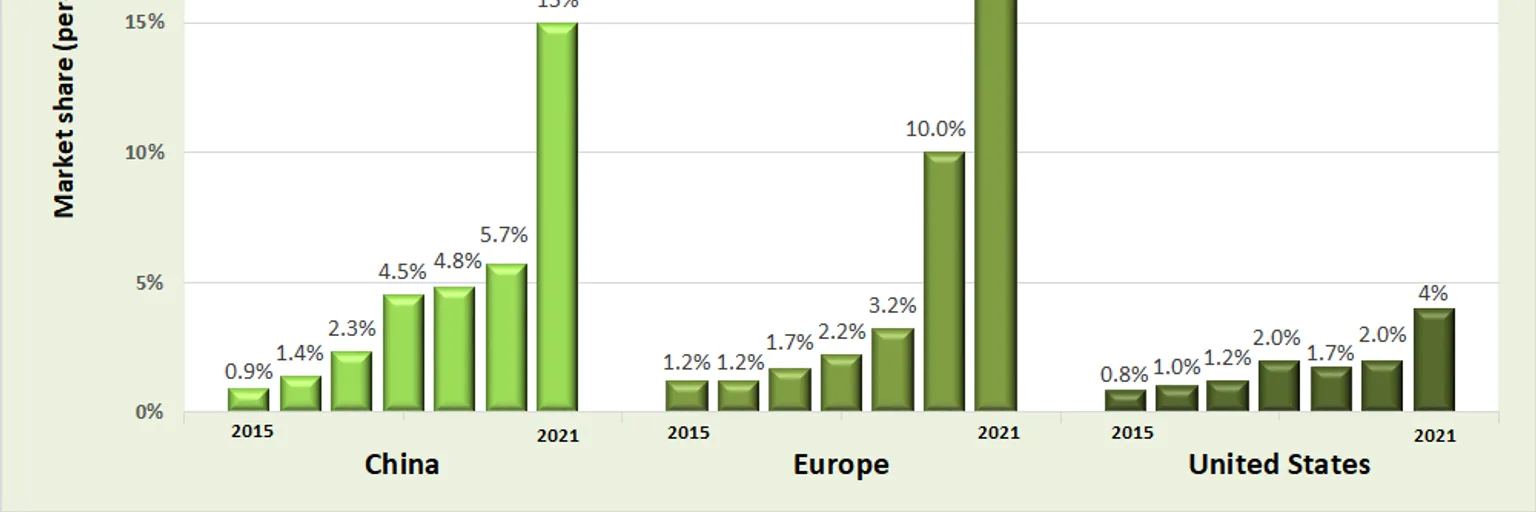
Marché des VE : l'essor européen, le retard nord-américain et la domination chinoise
Alors que les ventes de VE ont fortement progressé en Europe et que la Chine a connu une reprise jusqu'en juillet 2026, l'Amérique du Nord a enregistré un déclin notable, révélant des stratégies de marché et des taux d'adoption disparates à l'échelle mondiale.
Skoda Epiq Sportline : style ou substance dans l'arène des VE compacts ?
La dernière Skoda Epiq Sportline apporte un design plus affirmé à son véhicule électrique d'entrée de gamme. Mais des muscles esthétiques suffisent-ils pour réellement s'imposer sur un marché électrique féroce ?
Les VE chinois arrivent : l'Europe n'est pas prête pour cette double offensive
Une nouvelle vague de constructeurs automobiles chinois, menée par Changan NEVO et Li Auto, s'apprête à remodeler le marché automobile européen avec des VE familiaux abordables et des SUV de luxe sophistiqués.
Porsche Mission S : une supercar électrique peut-elle encore émouvoir ?
Le concept Mission S de Porsche défie les normes électriques. Il combine une architecture à moteur central et une approche axée sur l'analogique avec une technologie de VE de pointe, afin de redéfinir l'engagement du conducteur.