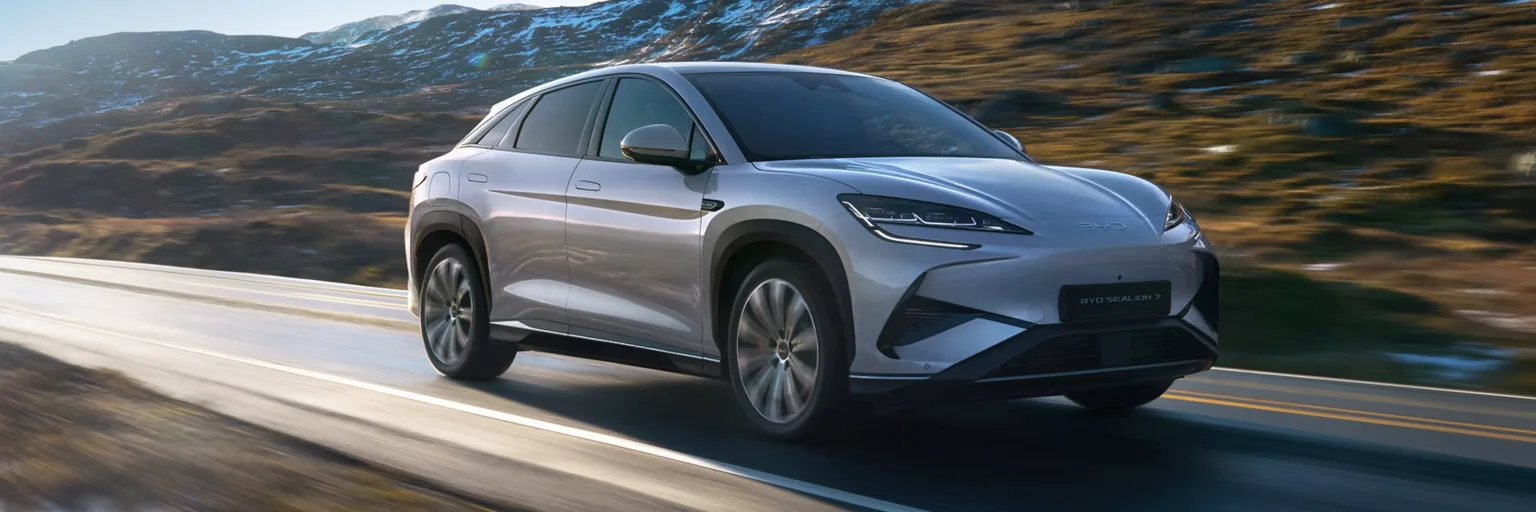
Las fábricas de BYD en Europa, la respuesta real a los aranceles de la UE y una batalla local
Los aranceles y los cupos a los híbridos empujan a BYD a producir en Europa. Compradores y trabajadores pueden salir ganando, pero la guerra comercial ya está dentro de la UE.
Foto: BYD / sala de prensa (uso editorial)
¿Qué haces cuando levantan un muro alrededor de tu mayor mercado de crecimiento? Si eres BYD, te pasas al otro lado. La pelea arancelaria que debía proteger a los fabricantes europeos se está convirtiendo en el mejor argumento para que los fabricantes chinos pasen a ser europeos.
Bruselas levantó un muro y BYD construye a su alrededor
Según informa el South China Morning Post, BYD se dispone a construir nuevas fábricas en Europa para contrarrestar las barreras comerciales dirigidas a los coches eléctricos chinos. El detonante es el anuncio de la UE, a mediados de octubre, de que impondrá un cupo a los híbridos importados de China, que el SCMP sitúa en hasta el 45,3 %. Reuters informó de que las exportaciones chinas de híbridos a la UE se triplicaron hasta los 7.500 millones de dólares en el primer semestre de 2026, después de que los aranceles golpearan a los eléctricos fabricados en China.
Los detalles siguen siendo confusos. La prensa del sector señaló que no está claro si la UE y China acordaron un límite estricto de 350.000 unidades o algo más laxo. De momento, tomaríamos con cautela cualquier cifra precisa sobre el cupo.
Los aranceles no frenaron a BYD, la redirigieron
Piensa en la secuencia. La UE gravó los eléctricos fabricados en China, así que las marcas chinas se apoyaron en los híbridos, que quedaban fuera de los aranceles más duros. Ahora los híbridos tendrán un cupo. Cada barrera ha producido un atajo, y ese atajo es cada vez más pesado y permanente: hormigón y acero en lugar de contenedores.
La pieza principal es Szeged, en Hungría. Según newsauto.it, la producción en serie está prevista para el cuarto trimestre de 2026, empezando por el Dolphin Surf, la versión europea del Seagull. La capacidad inicial se estima en 150.000-200.000 vehículos al año. BYD también estudia una segunda planta europea, con España y Francia entre los destinos que se barajan, y posiblemente una fábrica de baterías. Los coches construidos dentro de la UE evitan los aranceles a los eléctricos fabricados en China, que es precisamente la clave.
En nuestra opinión, este es el punto final lógico de una estrategia arancelaria que apuntó al producto y no al productor. Puedes gravar un buque portacontenedores. Es mucho más difícil gravar una fábrica que da empleo a trabajadores locales, sobre todo cuando los gobiernos compiten por ella.
Compradores y trabajadores probablemente ganan, al menos al principio
La ventaja parece real. La producción local permite a BYD mantener los precios sin la penalización del arancel, y las mismas fuentes describen una empresa que quiere pasar de unos 10.000 empleados en Europa a más de 40.000 en 2030. Es un objetivo, no un logro, y depende de las ventas y de la puesta en marcha. Pero otros fabricantes en Europa se reestructuran, cierran plantas y recortan plantilla, así que un rival que contrata no es poca cosa.
Para quien va a comprar, una mayor oferta de coches electrificados pequeños de una empresa con una cadena de suministro muy integrada probablemente supone presión sobre los precios. Esa presión es también lo que inquieta a los fabricantes tradicionales. Creemos que los más beneficiados serán los compradores urbanos a quienes los precios habían dejado fuera de los eléctricos pequeños, y los perjudicados, los fabricantes europeos que confiaron en los aranceles para ganar tiempo en lugar de en coches más baratos.
La guerra comercial ya es local
Aquí está el problema. Cuando BYD dé empleo a miles de personas en Hungría, la cuestión dejará de ser «Bruselas contra Pekín». Fácilmente podría convertirse en un país contra otro, España contra Francia por la próxima planta, y sindicatos contra gobiernos por quién se lleva la inversión. Reuters, según recogió Alvolante, informó en 2025 de que Alemania, contraria a los aranceles, era la favorita para una tercera planta, mientras que Italia y Francia, que los respaldaron, eran al parecer menos probables. Fue una información, no una decisión, pero la lógica es reveladora: la política arancelaria puede determinar ahora dónde acaba el empleo.
Eso corre el riesgo de fragmentar la política industrial europea. Un bloque que fija aranceles comunes pero deja que sus miembros cortejen a las mismas empresas a las que apuntan esos aranceles discute consigo mismo. Y «ensamblar» no es lo mismo que ser «europeo». Las plantas de mero montaje que importan los componentes clave aportan empleo, pero poca industria local, así que la verdadera prueba es cuánto de la cadena de suministro localice BYD.
Nuestro veredicto
Los aranceles no fracasaron tanto como cambiaron el campo de batalla. Si Bruselas quiere los beneficios de la inversión china, debería fijar exigencias de contenido local y de transferencia de tecnología en lugar de perseguir cada nuevo atajo con un nuevo cupo. Si vas a comprar un coche, esperamos más oferta y precios más bajos en los próximos años, probablemente. Si trabajas para un fabricante europeo, la lección es incómoda: el competidor ya no está al otro lado del océano.
Aún no hay temas: abre el primero.
Más noticias
La planta de Audi en Georgia es un seguro contra aranceles, no una victoria
La fábrica de 4.000 millones de dólares de Audi en EE. UU. responde primero a los aranceles y a la política. Solo será buena noticia para los compradores si trae precios más bajos y SUV pensados para ellos.
Los 24 híbridos de Stellantis son pragmáticos, pero también una admisión tardía
Stellantis apuesta por 24 híbridos completos en 2030: realismo tras años de bandazos con el coche eléctrico, aunque quizá llegue tarde. Conviene esperar a ver cifras reales de eficiencia.
Que las fábricas de Volvo hagan coches de Geely es astuto, pero solo si Suecia sigue a la vista
Dejar que las marcas premium de Geely usen las fábricas europeas de Volvo desde 2028 debería recortar costes y esquivar aranceles, pero obliga a Volvo a cuidar su marca.
Los coches eléctricos chinos no necesitan ser perfectos, solo mucho más baratos
Un descuento chino de en torno al 40 %, si se mantiene, deja al descubierto que la defensa occidental, basada en aranceles y fidelidad a la marca, es más frágil de lo que parece.