Crédito de R$ 30 bilhões para carros: salvação para motoristas ou armadilha de dívida?
Financiamento barato pode renovar a frota de taxistas e motoristas de aplicativo, mas sem regras claras sobre juros, preços e elétricos, quem ganha pode ser a indústria e os bancos.
Foto: Núcleo Editorial / Wikimedia Commons (CC BY 2.0)
Quem realmente se beneficia quando o governo distribui R$ 30 bilhões em crédito barato para que as pessoas comprem carros novos: o motorista ao volante ou a empresa que vende o carro? A pergunta não é retórica, e o Brasil está prestes a descobrir a resposta.
Em 29 de outubro, o Ministério da Fazenda autorizou até R$ 30 bilhões em linhas de financiamento para taxistas e motoristas de aplicativo no âmbito do programa Move Brasil. Segundo a Agência Brasil, a portaria, assinada pelo ministro Dario Durigan, permite que o BNDES administre o dinheiro com base na Medida Provisória nº 1.359. O crédito é destinado a veículos novos que atendam a critérios de sustentabilidade ambiental, social e econômica.
A vertente "Move Aplicativos" mira taxistas cadastrados, ativos e em dia com o fisco, além de motoristas de aplicativo que estejam há pelo menos um ano em uma plataforma e tenham no mínimo 100 corridas. As montadoras participantes precisam vender os carros abaixo do preço de tabela, e o governo espera pelo menos 200 mil carros vendidos.
A ideia é boa: carro velho é um jeito caro de ganhar a vida
Para quem vive de dirigir, o carro é o negócio. Um veículo mais novo significa menos quebras e, provavelmente, contas de manutenção menores. O crédito de um banco de desenvolvimento também costuma ser mais barato do que o motorista encontraria numa financeira comum. Na nossa opinião, esse é o melhor argumento a favor do programa, e é um argumento de verdade.
O filtro de elegibilidade também é mais inteligente do que parece. Exigir um ano na plataforma e um histórico mínimo de corridas direciona o dinheiro a quem de fato trabalha no setor, e não a quem abre uma conta só para se qualificar. É uma triagem rudimentar, mas razoável.
O ponto fraco é o que a documentação não diz
É aqui que ficamos céticos. As fontes que analisamos não informam a taxa de juros, o prazo do financiamento, o preço máximo do veículo nem o valor da entrada. Sem isso, "crédito barato" é slogan. O resumo da medida original no Senado diz que o dinheiro é para veículos considerados sustentáveis, descritos como elétricos, híbridos a etanol ou flex. É um guarda-chuva amplo. "Sustentável" significa um impulso real aos carros elétricos ou um rótulo esticado sobre o que as montadoras já vendem? Ainda não sabemos, e isso importa.
A renda de um motorista é instável. Depende dos algoritmos das plataformas, do custo do combustível ou da recarga e de quantas horas a pessoa consegue trabalhar. Uma parcela mensal que parece tranquila num mês bom pode ser esmagadora num mês ruim. Se os juros e o prazo não forem bem calibrados, o programa transforma o carro numa dívida que dura mais que a vida útil do próprio carro. Esse é o cenário da armadilha de dívida, e nada do que lemos o descarta.
Um subsídio desse tamanho pode inflar aquilo que subsidia
O segundo risco é o preço. Quando o Estado injeta R$ 30 bilhões na demanda por um grupo definido de carros, os vendedores têm incentivo para aumentar os preços. A exigência de que as montadoras vendam abaixo da tabela é o instinto certo, mas só funciona se o próprio preço de tabela não subir antes do desconto. A fiscalização é o jogo inteiro. Esperamos, e isto é uma projeção nossa, não um fato, que os modelos elegíveis ao programa sofram a maior pressão de preços.
Há ainda a questão dos elétricos. Se o objetivo é uma frota de táxis e carros de aplicativo mais limpa, o acesso à recarga e o custo de uso pesam tanto quanto o preço de etiqueta. Um motorista que compra um elétrico sem recarga confiável pode perder mais com o carro parado do que economiza em combustível. Só o crédito não resolve isso.
Nosso veredito
Apoie o objetivo, exija os detalhes. Renovar o carro de que os motoristas dependem para ganhar a vida é boa política pública, e um banco de desenvolvimento é o canal certo. Mas o programa deveria divulgar a taxa de juros, o prazo e o teto de preço antes de os motoristas assinarem, e acompanhar a inadimplência e os preços dos carros de forma aberta. Os motoristas, por sua vez, devem fazer a conta da parcela mensal contra a renda de um mês ruim, não de um mês bom. Se os números fecharem, será um raro caso de política industrial que ajuda quem faz o trabalho. Se não fecharem, os R$ 30 bilhões vão comprar, na maior parte, 200 mil vendas para a indústria automotiva.
Ainda não há temas: abra o primeiro.
Mais matérias
A NOVUS só substituirá carros depois de resolver o básico
A NOVUS tem design, financiamento e desempenho para tornar as motos elétricas desejáveis. Substituir carros dependerá de clima, segurança, armazenamento e custos.
Quando um voo de rotina vira crítico: O custo operacional oculto da aviação
Incidentes recentes mostram como até emergências menores a bordo podem causar grandes interrupções, expondo a complexa teia das operações de viagens aéreas a desafios e atrasos inesperados.
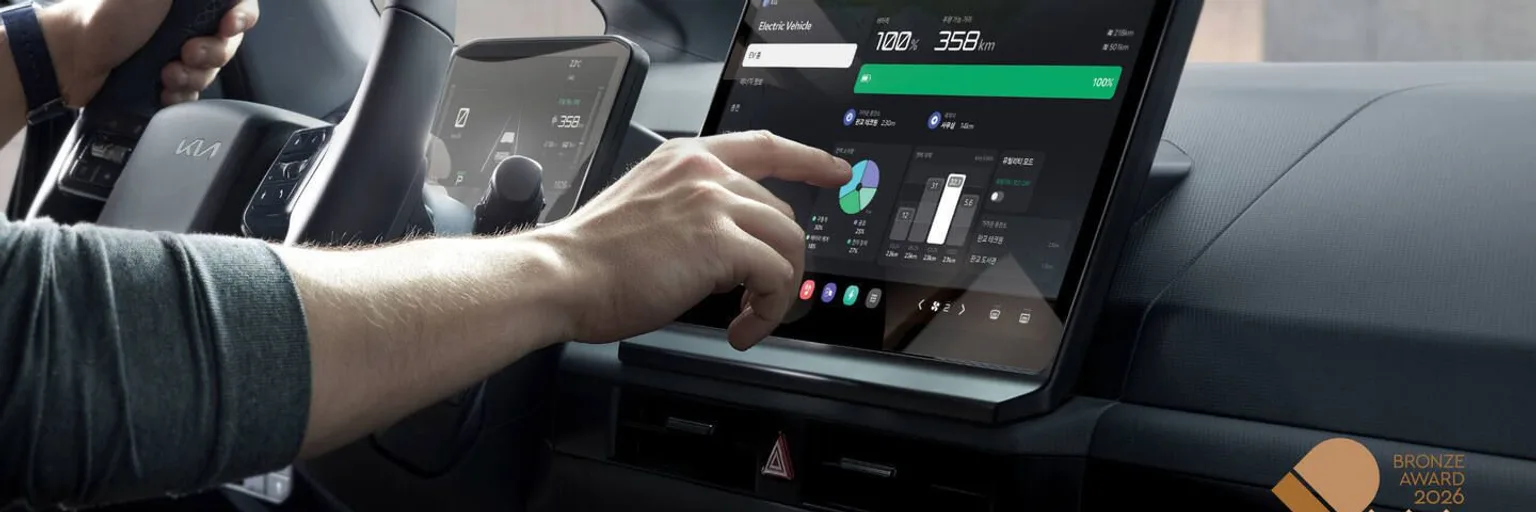
A van elétrica da Kia com direção remota: a heroína anônima da mobilidade urbana do futuro
O serviço pioneiro de compartilhamento de carros por direção remota da Kia na Coreia, usando a van elétrica PV5, oferece um caminho pragmático e inovador para o transporte urbano flexível, que pode definir um novo padrão global.
Crise de Segurança das Patinetes Elétricas na França: Regulamentações Fragmentadas Demais Para Proteger?
Apesar do aumento alarmante no número de mortes e ferimentos graves, as regulamentações atuais para patinetes elétricas na França parecem inconsistentes e insuficientes, deixando usuários e pedestres vulneráveis a desafios persistentes de segurança pública.